 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 čeština
 Suomalainen
 Filipino
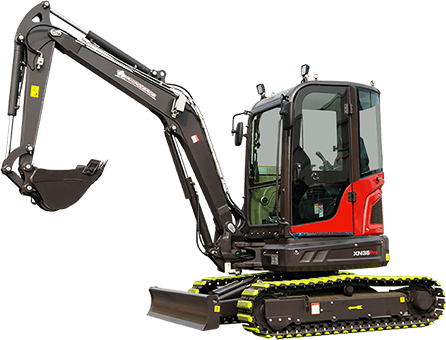
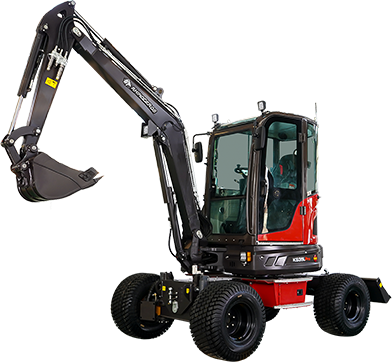
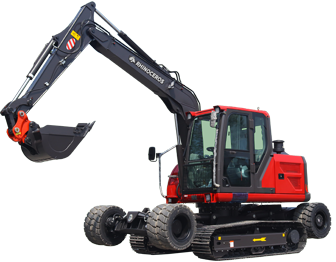
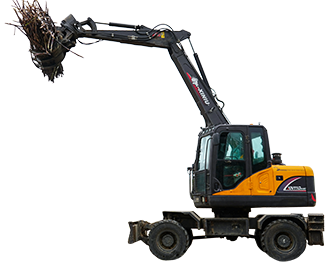
Kerékásó finanszírozása: hitel vs lízing vs bérlés
Justin, termékmérnök áttekintése· Hivatalos gyári specifikációk és iparági jelentések alapján, 2026. augusztus
TL;DR:A hitel éves százalékos rátája (THM) 5%-tól (erős hitelképesség esetén) közel 29%-ig (gyenge hitelképesség esetén) terjed. A lízing csökkenti a havi törlesztőrészleteket, de nem jár tulajdonjoggal. A helyes választás attól függ, mennyi ideig tartja meg a gépet.
A legtöbb vállalkozó, aki kerekes kotrógépet vásárol, nem készpénzzel fizet, és a választott finanszírozási struktúra ugyanannyira befolyásolja a gép valós költségét, mint a kialkudott vételár. Ha a vevő a lehetőségek ismeretében ül le tárgyalni a hitelezővel, erősebb pozícióból indul, mintha csak bemegy és elfogadja az első ajánlatot.
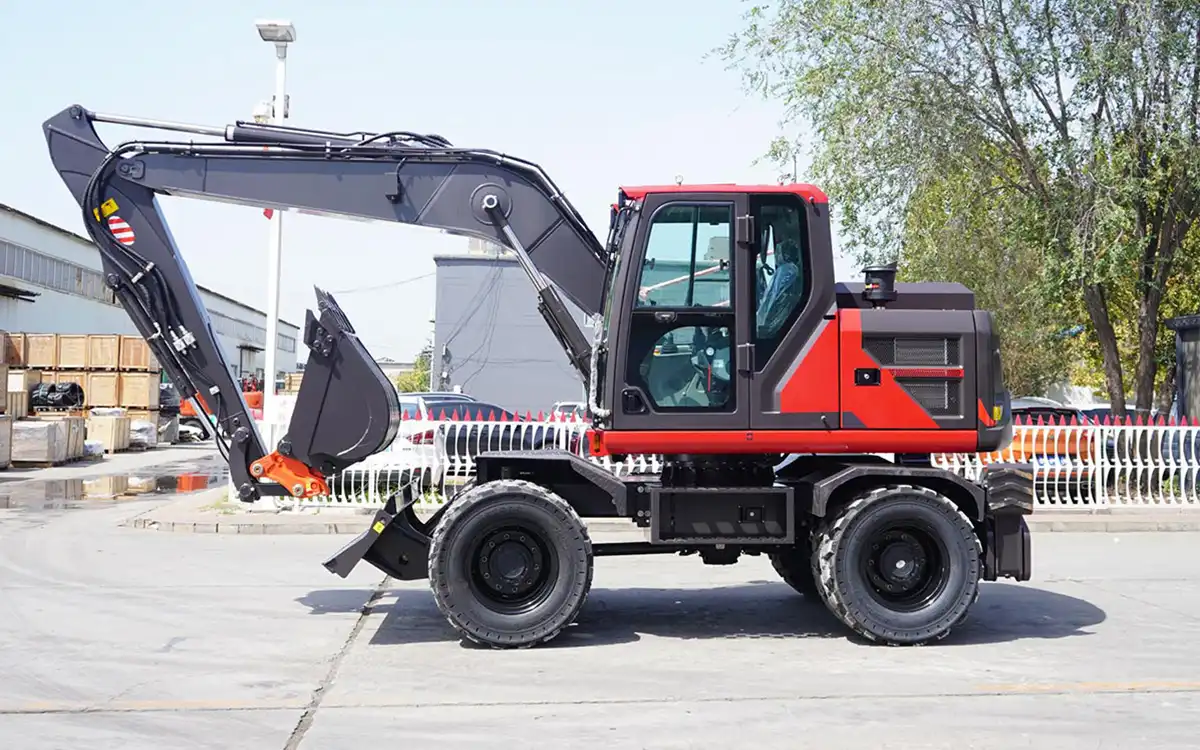
Három mód a gép megszerzésére, és ezek valódi különbségei
Berendezési kölcsön
Egy egyszerű megállapodás: a hitelező biztosítja a pénzt a gép megvásárlásához, a vevő az első naptól kezdve tulajdonosa, és maga a gép szolgál fedezetként. A legtöbb eszközhitel a vételár 80–100 százalékát fedezi, így egy erős hitelképességű vevőnek akár semmilyen előleget sem kell fizetnie.
Eszközlízing
A lízing lehetővé teszi a gép használatát anélkül, hogy a vevő teljes tulajdonjogot szerezne, havi törlesztőrészletekkel egy meghatározott futamidő alatt. A futamidő végén a lehetőségek jellemzően a gép visszaszolgáltatása, a lízing megújítása, vagy a gép megvásárlása a maradványértékén. A lízing általában alacsonyabb havi törlesztőrészleteket kínál, mint ugyanazon gép esetében a hitel, mivel a vevő nem a teljes tulajdonjog megszerzéséért fizet.
Bérbeadás
Semmilyen finanszírozási kötelezettségvállalás, de a tényleges használat napjára vetítve lényegesen magasabb költséggel. A bérlés rövid távú igényekre, egy géptípus kipróbálására a vásárlás előtt, vagy olyan egyszeri projektekre alkalmas, ahol a folyamatos tulajdonlás nem indokolt.
Hogyan néznek ki valójában a számok 2026-ban
A hagyományos hitelezők által a jól minősített hitelfelvevők számára az építőipari gépek berendezéskölcsönzési kamatai jellemzően 6,5 és 11 százalék között mozognak, az építőipari berendezések pedig következetesen a kedvezőbb kategóriák közé tartoznak, mivel a hitelezők erős fedezetnek tekintik azokat, megbízható viszonteladási értékkel – derül ki a 2026-os berendezéskölcsönzési kamatláb-adatokból iparáganként. A gyengébb hitelképességű hitelfelvevők lényegesen többet fizetnek: a 2026-os szemléltető forgatókönyvek egy 50 000 dolláros kölcsön esetében körülbelül 1 014 dollárt mutatnak havonta 8 százalékos THM-mel kiváló hitelminősítés esetén, ami körülbelül 1 468 dollárra emelkedik havonta 25 százalékos THM-mel gyengébb hitelminősítés esetén, ami csaknem 27 000 dolláros különbséget jelent a kölcsön teljes kamatában a futamidő alatt – derül ki a 2026-os berendezésfinanszírozási kamatláb-elemzésből.
Egyes gyártók 2026 egyes időszakaiban akár 60 hónapos 0 százalékos finanszírozást kínáltak promóciós jelleggel bizonyos új gépekre, bár ezek az akciók jellemzően márka- és modellspecifikusak, nem pedig általánosan elérhetők a kompakt berendezések kategóriájában, ezért érdemes közvetlenül az adott gyártónál vagy forgalmazónál ellenőrizni az aktuális promóciós feltételeket egy konkrét vásárlás során.
Öt kérdés, amely meghatározza, melyik struktúra illik
Mennyi ideig tervezi reálisan megtartani ezt a konkrét gépet?
Értékesebb-e a készpénz megőrzése bérköltségekre, anyagokra és egyéb forgótőkére, mint az eszköz teljes tulajdonlása?
Mi az aktuális hitelprofilja, és ez hogyan befolyásolja az Ön számára ténylegesen elérhető kamatokat?
Tervezi-e vállalkozása, hogy a következő néhány évben nagyobb vagy más típusú gépre vált?
Fedezné-e kényelmesen a havi törlesztőrészletet a gép által megtermelt bevétel?
Egy olyan vásárló, aki a gép teljes élettartamára tervez, megfelelő készpénztartalékkal és szilárd hitelképességgel rendelkezik, gyakran jobban jár, ha finanszírozza vagy készpénzért vásárolja meg. Egy olyan vásárló, aki néhány éven belül szeretne fejleszteni, vagy a havi törlesztőrészletek alacsonyabb szintjét helyezi előtérbe a végső tulajdonlással szemben, gyakran a lízinget találja jobb szerkezeti megoldásnak.
A bérlés és a vásárlás hosszú távú valós matematikája
A bérlés a legalacsonyabb elköteleződésű opciónak tűnik, de a teljes költség összehasonlítása jelentősen változik a használat gyakoriságával. A gyakori, rendszeres használat a napi bérleti díjakat olyan összegre növeli, amely néhány éven belül meghaladhatja egy hasonló gép vételárát, ezért is hajlik a bérleti kiadás az alkalmi vagy szezonális használaton túl a tulajdonlás felé, ha a számokat valóban elvégzik. Ez az összehasonlítás az ellenkező irányba fordul a valóban alkalmi használat esetén, ahol a bérlés nulla elköteleződésű szerkezete elkerüli, hogy olyan gépért fizessen, amely egyébként az év nagy részében tétlenül állna.
Mit ellenőriznek a hitelezők a jóváhagyás előtt
A hitelminősítési küszöbértéken túl a hitelezők általában két-három év vállalkozói adóbevallását, friss bankszámlakivonatokat, biztosítási igazolást és a berendezés-kereskedő hivatalos árajánlatát kérik, amely pontosan meghatározza, hogy mit finanszíroznak és mennyiért – az iparági finanszírozási iránymutatások szerint vállalkozók és berendezés-vásárlók számára. Egy újabb vállalkozás, amely nem rendelkezik ezzel a múlttal, nem automatikusan kizárt, de számíthat az iparági tapasztalat alaposabb vizsgálatára és arra, hogy világosabban kell bemutatnia, hogyan fog a gép bevételt termelni.
A hitelminősítés valósága, cukormáz nélkül
A 680-as vagy annál magasabb hitelpontszám általában kedvező kamatokat nyit meg, a 720+ pedig a legjobb elérhető feltételekhez biztosít hozzáférést. A 620 alatti pontszámok sok esetben még mindig jogosultságot adhatnak, de számítson nagyobb önerőre, rövidebb futamidőre és érezhetően magasabb kamatokra, amelyek néha a 20-as évek végi százalékos THM-tartományba esnek. Ez nem ok arra, hogy gyengébb hitelképességgel kerülje a finanszírozást, de ok arra, hogy a tényleges számokat kiszámolja, mielőtt feltételezi, hogy a finanszírozás automatikusan olcsóbb, mint a bérlés, vagy hogy elhalasztja a vásárlást a hitelpontszám javítása érdekében.
Egy adózási szempont, amelyet érdemes ismerni
Az Egyesült Államokban az adótörvénykönyv 179. szakasza lehetővé teszi a vállalkozások számára, hogy az adóévben üzembe helyezett, minősített berendezések teljes vételárát levonják, még akkor is, ha a berendezést finanszírozzák, nem pedig készpénzben fizetik ki – az IRS útmutatása szerint, amelyet számos 2026-os berendezés-finanszírozási forrás idéz. Sok vállalkozó számára ez a levonás érdemben csökkenti az új berendezések finanszírozásának valós adózás utáni költségét, bár a jogosultság és a korlátok évente és üzleti helyzetenként változnak, és ez nem helyettesíti a konkrét adózási helyzetét ismerő, képzett könyvelő tanácsát.
Használt berendezés finanszírozása: mi változik
A használt kerekes kotró finanszírozása általában ugyanúgy működik, mint az újé, két állandó eltéréssel: a kamatok jellemzően 1-2 százalékkal magasabbak, mint az új berendezések finanszírozásánál, és a hitelfeltételek általában rövidebbek, gyakran 60 hónap körül maximalizálva, szemben az egyes új berendezéseknél elérhető akár 84 hónapos futamidővel. Ezt érdemes figyelembe venni a használt versus új vásárlási döntésnél a gép árkülönbsége mellett, mivel a finanszírozási feltételek önmagukban is megváltoztatják a teljes költség összehasonlítását.
Nemzetközi és határokon átnyúló finanszírozási szempontok
A közvetlenül külföldi gyártótól kerekes kotrógépet beszerző vásárló finanszírozási környezete némileg eltér a hazai eszközhitelektől. A 2026-os eszközfinanszírozási beszámolók szerint, amelyek kifejezetten a nemzetközi beszerzést tárgyalják, a hitellevelek és a kereskedelmi finanszírozási megállapodások gyakran áthidalják a szokásos eszközhitel-struktúrák és a külföldi beszerzés közötti rést. Egy hazai bank vagy eszközhitelező korlátozott tapasztalattal rendelkezhet a közvetlen külföldi vásárlás finanszírozásában, ezért érdemes ezt a konkrét forgatókönyvet korán megbeszélni egy hitelezővel, ahelyett hogy feltételeznénk, hogy a szokásos hazai eszközhitel-feltételek automatikusan vonatkoznak egy nemzetközi tranzakcióra.
Erősítse meg a jelenlegi feltételeket közvetlenül az elköteleződés előtt
A finanszírozási kamatok, promóciós ajánlatok és a hitelezői követelmények gyakran változnak, és régiónként, hitelezőnként, valamint a vásárlói profil függvényében eltérőek. A végső vásárlás előtt közvetlenül a Rhinoceros-nál vagy a kiválasztott berendezés-kereskedőnél és hitelezőnél ellenőrizze a jelenlegi finanszírozási lehetőségeket és az esetleges promóciós feltételeket, mivel a cikkben szereplő adatok általános 2026-os piaci körülményeket tükröznek, nem pedig egy adott tranzakcióra vonatkozó konkrét ajánlatot.
Miért veri a finanszírozás gyakran a készpénzes fizetést, még akkor is, ha a készpénz rendelkezésre áll
Egy vállalkozó, akinek 35 000 dollár áll rendelkezésére egy gép készpénzes megvásárlásához, teljesen kifizetett eszközzel rendelkezik, de 35 000 dollárral kevesebb áll rendelkezésére új projektekre való licitáláshoz, a bérszámfejtés fedezéséhez egy lassú hónapban, vagy egy váratlan javítás elvégzéséhez a flotta más részén – állítja2026-os építőipari berendezések finanszírozási útmutatója. A vásárlás finanszírozása több éven keresztül, szerény előleggel, lehetővé teszi, hogy a készpénz továbbra is a vállalkozásban dolgozzon, miközben a gép maga termeli a bevételt a törlesztőrészletek fedezésére. Az eszközfinanszírozás volumene az iparágban jelentősen nőtt 2026 elejéig, ami azt jelzi, hogy egyre több vállalkozó választja a működő tőke megőrzését a készpénzes fizetés helyett, még akkor is, ha technikailag megtehetné – derül ki a 2026-os kotrófinanszírozási piaci elemzés.
Ez nem univerzális szabály. Egy jelentős készpénztartalékkal rendelkező és a tőkére rövid távon máshol nem szoruló vállalkozó számára továbbra is előnyösebb lehet a készpénzes fizetés, elkerülve a kamatokat. A lényeg nem az, hogy a finanszírozás mindig helyes, hanem hogy a készpénzes fizetés nem automatikusan a pénzügyileg okosabb lépés csak azért, mert elkerüli a kamatfizetést.
Hogyan befolyásolja a vállalkozás kora és múltja a ténylegesen elérhető lehetőségeket
A finanszírozási lehetőségek jelentősen eltérnek attól függően, hogy egy vállalkozás életciklusának mely szakaszában van. Egy megalapozott, két vagy több éves folyamatos bevétellel és szilárd hitelképességgel rendelkező vállalkozás jellemzően hosszabb futamidőhöz, alacsonyabb önerőhöz és gyorsabb jóváhagyáshoz juthat. Egy újabb vállalkozás vagy első alkalommal tulajdonos-üzemeltető is kaphat jóváhagyást, de a hitelezők alaposabban vizsgálják az iparági tapasztalatot – még a korábbi, 1099-es vállalkozóként végzett munka is számít –, és a gép bevételtermelő képességének világos magyarázata fontosabb a vékonyabb hitelprofil esetén. Ha az ügyfél bankszámlakivonatokkal és konkrét bevételi tervvel érkezik, nem pedig általános szándékkal, hogy „munkákra fogja használni”, az érezhetően javítja a jóváhagyás esélyét egy újabb vállalkozás esetében.
Több berendezés egy finanszírozási csomagba történő összevonása
Egy vállalkozó, aki egy kerékkotrót vásárol más berendezésekkel, egy pótkocsival, egy tartozékcsomaggal vagy egy második géppel együtt, gyakran több vásárlást is összevonhat egyetlen lízing- vagy hitelcsomagba, ahelyett, hogy mindegyiket külön finanszírozná. Ez leegyszerűsítheti a havi költségvetést egyetlen kiszámítható fizetésre, több helyett, bár érdemes megerősíteni, hogy az összevonás nem hosszabbítja meg a gyorsabban amortizálódó tételek, például a tartozékok futamidejét a reális hasznos élettartamukon túl, csak hogy igazodjon a fő gép futamidejéhez.
Mit igényel valójában egy hivatalos finanszírozási kérelem
A hitelpontszám-küszöbön túl a berendezésfinanszírozási kérelmet feldolgozó hitelező általában egy meghatározott, egységes dokumentumkészletet vár el előre: friss üzleti bankszámlakivonatokat, amelyek az átlagos egyenleget és a befizetési mintákat mutatják; hivatalos árajánlatot vagy számlát a berendezés eladójától, amely pontosan meghatározza a gépet és az árat; üzleti biztosítás igazolását; és sok esetben – a vállalkozás formájától és joghatóságától függően – üzleti engedélyt. Ha ezeket a kérelem benyújtása előtt, nem pedig a hitelező kérését követően, reaktív módon gyűjtik össze, az általában felgyorsítja a jóváhagyást, és elkerüli azokat a késedelmeket, amelyek egy tervezett vásárlást vagy munkakezdési időpontot hátráltathatnak.
Egyszerű módja a döntésnek
Ha a gép a teljes hasznos élettartama alatt működni fog az Ön számára, és a hitelképessége ésszerű kamatlábakat tesz lehetővé, a finanszírozás vagy a készpénzes fizetés általában a legalacsonyabb összköltséget eredményezi. Ha néhány éven belül frissíteni kíván, vagy maximális készpénzrugalmasságot szeretne fenntartani, a lízing alacsonyabb törlesztőrészletei és beépített frissítési lehetőségei gyakran jobban illeszkednek, annak ellenére, hogy idővel magasabb az összköltség. Ha az igény valóban rövid távú, vagy még mindig azt vizsgálja, hogy ez a gépkategória egyáltalán megfelel-e a munkájához, a bérlés továbbra is a legalacsonyabb kockázatú kiindulópont, függetlenül a végső finanszírozási döntéstől.
Gyakran ismételt kérdések
Kaphatok berendezésfinanszírozást rossz hitelképességgel?
Gyakran igen, speciális hitelezőkön keresztül, bár számítson nagyobb előlegre, jellemzően 20-30 százalékra, és magasabb kamatlábakra, mint amit egy erős hitelképességű hitelfelvevő kapna.
A lízing mindig olcsóbb, mint egy berendezéskölcsön?
A havi törlesztőrészletek lízing esetén jellemzően alacsonyabbak, de a teljes futamidő alatti összköltség gyakran magasabb, mint egy hitelnél, mivel a lízing nem épít tulajdonjogot ugyanúgy, mint a hiteltörlesztés.
Szükségem van előlegre egy kerekes kotrógép finanszírozásához?
Nem mindig. Az előlegkövetelmények jellemzően 0 és 20 százalék között mozognak a hitelprofiltól és a hitelezőtől függően, és a jobb hitelképesség általában alacsonyabb előlegkövetelményeket tesz lehetővé.
Kaphat egy új vállalkozás hiteltörténet nélkül eszközfinanszírozást?
Néha, különösen ha a tulajdonos releváns iparági tapasztalattal rendelkezik, bár számíthat szigorúbb vizsgálatra és esetleg nagyobb előlegre, mint egy működő vállalkozásnak.
Levonhatók-e adóból a lízingdíjak?
Gyakran teljes mértékben levonhatók működési költségként, míg a vásárlási levonások a 179. szakasz szerint másként működnek; forduljon képzett könyvelőhöz az Ön üzleti helyzetére szabott tanácsért.
Kínál-e a Rhinoceros közvetlen finanszírozást kerekes kotrógép vásárlásához?
Erősítse meg a jelenlegi finanszírozási és fizetési lehetőségeket közvetlenül a Rhinoceros-szal az adott vásárlásához, mivel az elérhető programok régiónként változnak és idővel módosulnak.
A finanszírozási kamatok, feltételek és adózási szempontok a hitelezőtől, régiótól, hitelprofiltól és a jelenlegi piaci körülményektől függően változnak, és idővel módosulnak. Ez a tartalom általános tájékoztatás, nem pénzügyi vagy adótanácsadás; erősítse meg a jelenlegi feltételeket a hitelezőjével, és forduljon képzett könyvelőhöz az Ön helyzetére vonatkozó útmutatásért.